QR-фишинг и отсутствие бонусов: чем опасна оплата по коду
У оплаты по QR-коду есть минусы, из-за которых многие решают от нее отказаться.
Об этом агентству «Прайм» рассказала магистр права, доцент кафедры государственных и муниципальных финансов РЭУ им. Г. В. Плеханова Мери Валишвили.
Первый недостаток – такой платеж фактически является денежным переводом, а не покупкой по карте. Поэтому на него не начисляются бонусы и кешбэк, при оплате кредитной картой может взиматься дополнительная комиссия, а операции включаются в лимит бесплатных переводов.
– Все эти недостатки особенно важны, если клиент банка имеет программу лояльности, при которой значительную сумму можно вернуть в качестве кешбэка, и если клиент часто переводит денежные средства, например родственникам, и бесплатный лимит имеет значение, – отметила Валишвили.
Второй минус – технические трудности. Для оплаты нужен стабильный интернет для работы банковского приложения, иначе платеж не пройдет. Покупателю приходится искать устойчивую связь, что затягивает время.
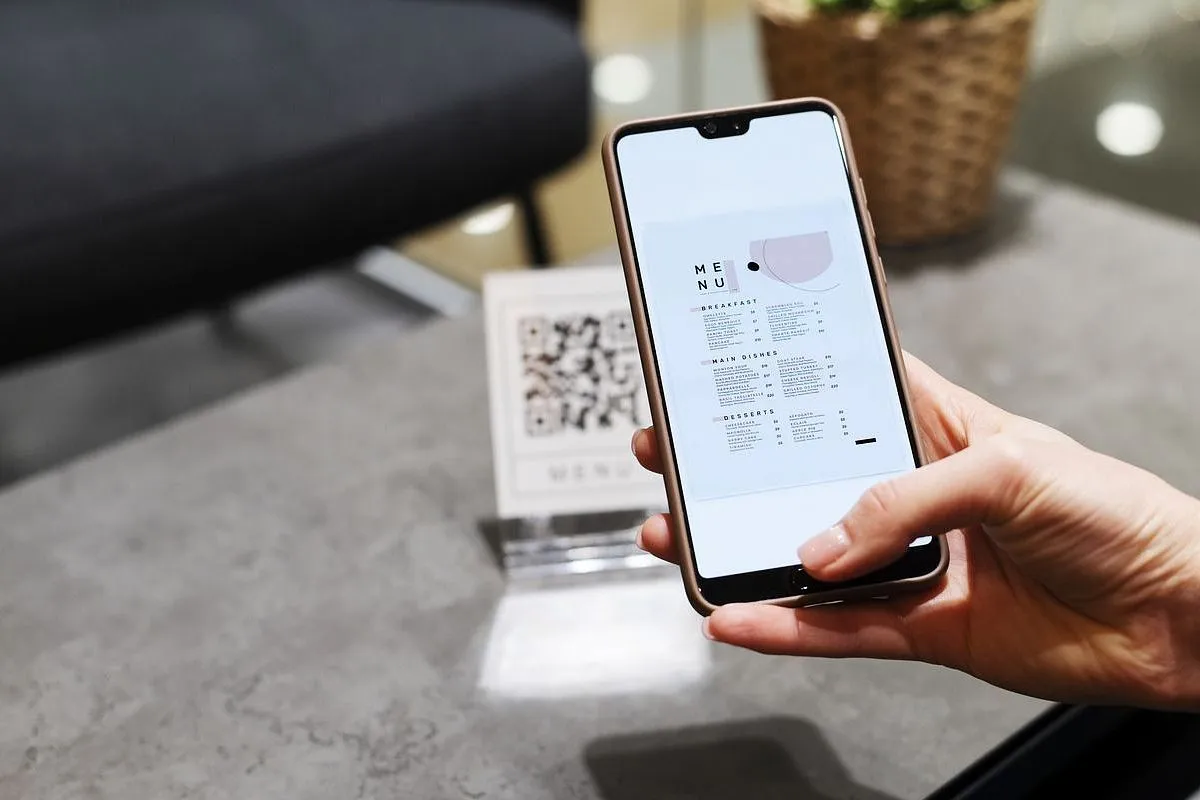
Третий и очень важный минус – мошенничество, получившее название QR-фишинг, или quishing. Злоумышленники создают поддельные QR-коды: отсканировав такой код, покупатель попадает на фишинговый сайт, который запускает загрузку вредоносного ПО на смартфон. Подмену сложно распознать вовремя – мошенники наклеивают поддельные коды поверх настоящих у касс, на терминалах оплаты и в меню ресторанов. Поэтому важно использовать не статичный код, а динамический на терминале оплаты или кассовом аппарате.
в MAX